 توسط :
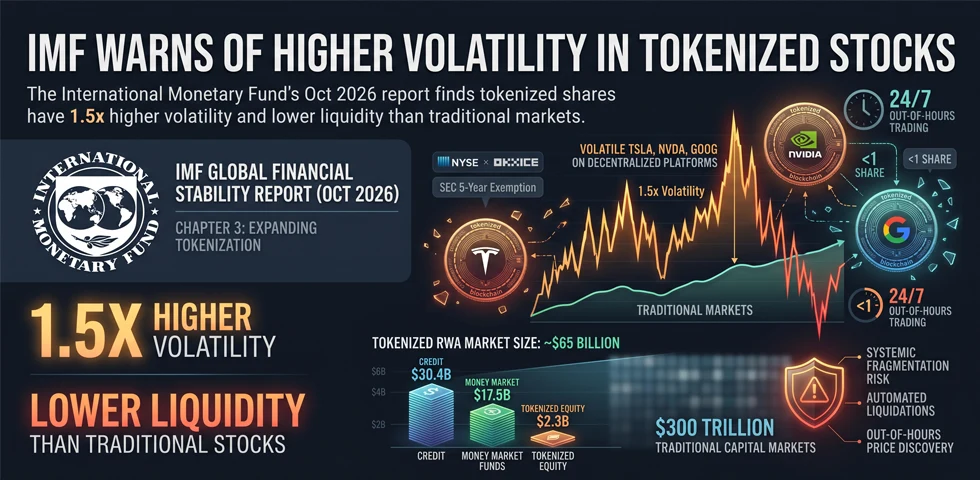
صندوق بینالمللی پول (IMF) در فصل سوم گزارش ثبات مالی جهانی اکتبر ۲۰۲۶ اعلام کرد که سهام توکنیزهی آمریکایی حدود ۱٫۵ برابر سهام متناظر در بازارهای سنتی نوسان دارد و نقدشوندگی آن بهمراتب کمتر است. این فصل با عنوان «گسترش توکنیزهسازی: کاراییهای تازه، آسیبپذیریهای تازه» روز پنجشنبه ۸ اکتبر منتشر شد و کویندسک روز یکشنبه ۱۱ اکتبر جزئیات بخش سهام آن را گزارش کرد. صندوق در عین حال تقاضا برای این ابزارها را واقعی میداند و خطر سیستمی آنها را به دلیل اندازهی کوچک بازار، در حال حاضر محدود ارزیابی میکند.
یافتههای بخش سهام
به گزارش کویندسک، صندوق پنج محصول پرمعاملهی سهام توکنیزهی آمریکا، از جمله تسلا، انویدیا، آلفابت و شاخص نزدک ۱۰۰ را در سکوهای متمرکز و غیرمتمرکز بررسی کرده است. یافتههای اصلی به این شرح است:
- بیش از نیمی از معاملات خارج از ساعات رسمی بازار آمریکا انجام شده است.
- حدود ۸۰ درصد معاملات کمتر از یک سهم بوده است.
- نوسان این داراییها حدود ۱٫۵ برابر سهام متناظر در بازارهای سنتی بوده است.
- نقدشوندگی آنها بهمراتب کمتر از بازار سنتی است.
دو یافتهی نخست نشان میدهد که جذابیت سهام توکنیزه بیش از خود فناوری، به دسترسی شبانهروزی و امکان خرید کسری از یک سهم بازمیگردد. در مقابل، نوسان بالاتر و عمق کمتر بازار به این معناست که این دسترسی با هزینهی معاملاتی و ریسک قیمتی بیشتری همراه است.
کشف قیمت خارج از ساعات بازار
به نوشتهی کویندسک، بیش از ۸۵ درصد تغییر قیمت شبانهی سهام توکنیزه ظرف پنج دقیقه پس از بازگشایی بازار آمریکا در قیمت سهام سنتی منعکس شده است. پایگاه کویناتگ (Coinotag) این بازه را حدود ۱۵ دقیقه ذکر کرده و وبلاگ صندوق تنها از انعکاس آن «اندکی پس از بازگشایی» سخن گفته است.
این همگرایی نشان میدهد که دو بازار به اطلاعات یکسانی واکنش نشان میدهند و بازار توکنیزه میتواند در ساعات تعطیلی، نشانهای از جهت قیمتها ارائه کند. با این حال، با توجه به نقدشوندگی اندک، اعتبار این نشانهها در دورههای تنش بازار هنوز آزموده نشده است.
اندازهی بازار توکنیزه
به گزارش کویندسک و کوینتلگراف، صندوق ارزش داراییهای دنیای واقعی توکنیزه (RWA) را تا پایان ژوئیهی ۲۰۲۶ حدود ۶۵ میلیارد دلار برآورد کرده است:
- اعتبار توکنیزه: ۳۰٫۴ میلیارد دلار
- صندوقهای بازار پول: ۱۷٫۵ میلیارد دلار
- سهام توکنیزه: حدود ۲٫۳ میلیارد دلار
این رقم در برابر حدود ۳۰۰ هزار میلیارد دلار دارایی بازارهای سرمایهی جهان ناچیز است. بخش عمدهی فعالیت به قراردادهای بازخرید (ریپو) توکنیزه اختصاص دارد که روزانه ۳۰۰ تا ۳۵۰ میلیارد دلار معامله میشود، در حالی که حجم روزانهی بازار ریپوی آمریکا حدود ۱۳ هزار میلیارد دلار است.
به نوشتهی کویناتگ، نمونهی بررسیشده محصولات اوندو فایننس (Ondo Finance) و ایکساستاکس (xStocks) را در ۱۱ سکو و طی ۳۶۵ روز معاملاتی در بر میگیرد و ارزش بازار آن حدود ۳۴۵ میلیون دلار است. از این رو، سهام کوچکترین بخش این بازار است و نتایج بر نمونهای محدود تکیه دارد که تعمیم آن به بازاری بزرگتر نیازمند احتیاط است.
خطرها و توصیههای سیاستی
صندوق مانع اصلی رشد را پراکندگی بازار میان سکوها، شبکهها و سازوکارهای تسویهی ناسازگار میداند و نه صرفاً اندازهی کوچک آن. به گزارش کویندسک، سه سازوکار میتواند در مقیاس بزرگتر به تشدید شوکها بینجامد:
- اجرای خودکار اخطار وثیقه و لیکوییدیشن
- جابهجایی سریع وثیقه میان سکوها
- معاملهی ۲۴ ساعته که مهار شوک را دشوارتر میکند
توصیههای صندوق شامل رویکرد نظارتی بیطرف نسبت به فناوری، شفافسازی حقوق قانونی دارندگان دارایی توکنیزه، مقررات یکسان برای فعالیتهای مشابه، سازگاری سکوها با یکدیگر و تسویه با داراییهای امن است.
این ارزیابی همزمان با گسترش عرضهی سهام توکنیزه منتشر شده است. به گزارش کویندسک، کمیسیون بورس و اوراق بهادار آمریکا در ۱۷ سپتامبر معافیتی پنجساله برای معاملهی سهام توکنیزه در سکوهای واجد شرایط صادر کرد و صرافی OKX و شرکت ICE، مالک بورس نیویورک، اوایل اکتبر طرح راهاندازی بستری برای معاملهی شبانهروزی را ثبت کردند. در مقابل، به نوشتهی کویندسک لایحهی ساختار بازار موسوم به «کلریتی» (Clarity) در سنای آمریکا پیش نرفت و نهاد ناظر بازارهای اوراق بهادار اروپا (ESMA) نیز به نوشتهی کوینتلگراف در سپتامبر نسبت به انتقال شوک از این مسیر هشدار داده بود.
در مجموع، سرعت گسترش عرضه از تکمیل چارچوب حقوقی پیشی گرفته است. از این رو، نحوهی اجرای معافیت کمیسیون بورس آمریکا و میزان سازگاری سکوهای تازه با یکدیگر، معیار اصلی سنجش آن خواهد بود که رشد این بازار با افزایش عمق همراه میشود یا با انباشت ریسک.